
Prime de panier BTP obligatoire en 2026 : règles
 Suzanne
•
20 septembre 2026
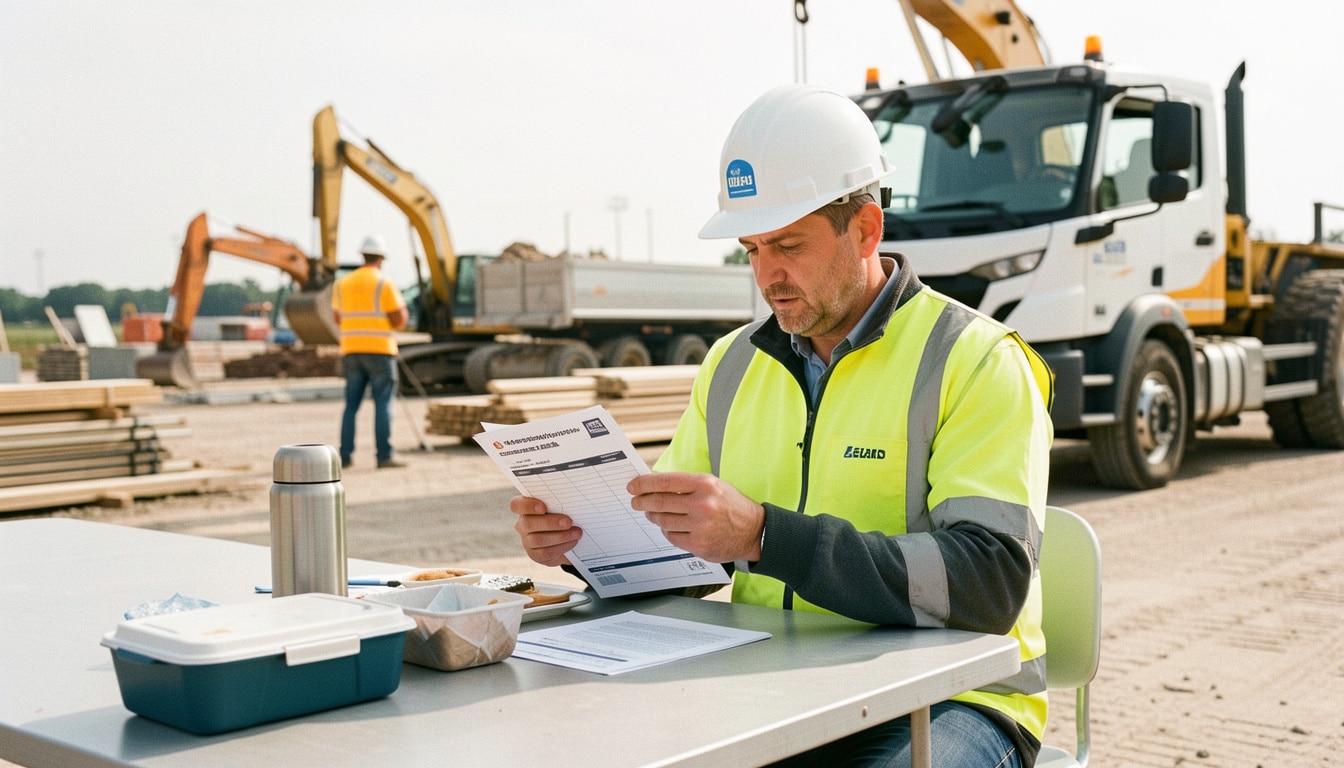
Dans un chantier où le déjeuner se joue parfois entre deux bennes et un camion de livraison, la question du panier repas devient vite très concrète. En 2026, la prime panier BTP obligatoire 2025 désigne la compensation versée quand un salarié ne peut pas prendre son repas dans des conditions normales. Cette règle est essentielle, car elle permet de sécuriser la paie, de garantir un traitement social cohérent et de faciliter la gestion des frais de repas sur le terrain.
En 2026, la prime panier BTP dépend du chantier, du déplacement et du plafond d’exonération.
- Le panier repas compense un repas pris hors domicile, souvent sur chantier ou en horaires décalés.
- La prime devient due quand le salarié ne peut pas rentrer déjeuner, notamment en chantier éloigné ou déplacement imposé.
- En 2026, les montants indicatifs vont de 9,80 à 15,60 euros selon la situation, avec exonération limitée au plafond URSSAF.
Pour vous, l’enjeu est simple : savoir quand l’indemnité doit apparaître sur le bulletin, comment le montant se calcule et dans quels cas l’entreprise peut l’exonérer sans risque. Un oubli coûte vite cher, surtout quand les équipes travaillent loin de l’atelier, sur un chantier urbain à Lyon, à Lille ou en périphérie de Toulouse.
Comprendre le panier repas dans le BTP et ses règles de base
Le panier repas dans le bâtiment est une indemnité destinée à compenser un repas pris hors domicile, souvent sur un chantier ou pendant un travail décalé. Dans la pratique, la prime de panier n’est pas un bonus : elle répond à une logique de frais professionnels et de convention collective. Pour le salarié, elle évite d’avancer un repas plus cher ; pour l’entreprise, elle clarifie la paie et le bulletin. Pour approfondir ce sujet, consultez notre guide sur validité carte btp.
Le sujet est simple quand on le découpe en points concrets. Un salarié du bâtiment retient surtout cinq repères : il travaille loin de chez lui ; il ne peut pas rentrer déjeuner ; il prend son repas sur place ; il est soumis à une organisation de chantier ; et l’entreprise applique une convention collective. Cette indemnité s’inscrit donc dans une gestion administrative précise, avec un versement lié au cas réel.
- Le panier repas compense un repas pris hors du domicile.
- La prime s’applique souvent quand le chantier impose de rester sur place.
- L’indemnité relève des frais professionnels, pas d’un simple avantage social.
- La convention collective du bâtiment fixe souvent les règles de base.
- La paie doit distinguer clairement l’utilisation de cette prime sur le bulletin.
La différence entre prime, indemnité et frais professionnels compte beaucoup en entreprise. La prime désigne parfois le libellé utilisé en paie ; l’indemnité correspond au remboursement d’un surcoût ; les frais professionnels renvoient au cadre social et administratif. Dans un cas concret, un salarié en chantier éloigné à Marseille reçoit une indemnité de repas parce qu’il ne peut pas rentrer chez lui entre 12 h et 14 h : le repas pris sur place devient alors une charge compensée par l’entreprise.
Ce que couvre réellement l’indemnité de repas
L’indemnité de repas couvre le surcoût lié à un repas pris sur le lieu de travail ou à proximité immédiate. Dans le BTP, elle vise surtout les journées où le salarié ne peut pas choisir librement son repas, parce que le chantier impose des horaires, des contraintes d’accès ou une pause courte. Cette prime sert donc à neutraliser un coût réel, pas à rémunérer le travail lui-même.
Pourquoi ce n’est pas un simple avantage
La prime de panier n’est pas un avantage facultatif, car elle s’inscrit dans une logique de compensation. Quand la convention collective l’exige, l’entreprise ne peut pas la traiter comme une faveur ponctuelle. Le salarié doit savoir que cette indemnité protège son pouvoir d’achat, tandis que l’employeur doit savoir qu’un mauvais libellé peut brouiller le traitement social et la paie.
Dans quels cas l’employeur doit verser la prime repas
L’obligation de verser la prime repas dépend d’une condition précise : le salarié doit se trouver dans une situation qui l’empêche de prendre son repas normalement. Dans le BTP, cela arrive souvent lors d’un déplacement sur chantier, d’un travail en horaires décalés ou d’une mission loin de l’entreprise. Le versement devient alors une règle de conformité, surtout si la convention collective ou l’usage collectif le prévoit.
Six situations ouvrent fréquemment droit au versement : un chantier éloigné du domicile ; une pause trop courte pour rentrer ; une activité professionnelle hors atelier ; un déplacement imposé par l’entreprise ; un repas pris sur site sans restaurant accessible ; et une équipe mobilisée sur une zone urbaine dense. Le travailleur concerné n’a pas besoin d’un restaurant pour justifier sa demande, mais la condition réelle doit être vérifiable.
- Le salarié est affecté à un chantier situé loin de son domicile.
- Le déplacement professionnel rend impossible un retour pour le repas.
- L’horaire de travail ne permet pas de prendre le repas à la maison.
- La convention collective impose un versement pour cette activité.
- L’employé est occupé sur un site où aucun restaurant n’est accessible à proximité.
- L’équipe travaille en continu sur une journée complète avec pause sur place.
Quatre cas excluent souvent la prime : le salarié peut rentrer déjeuner ; l’atelier est proche du domicile ; la pause permet de prendre le repas chez soi ; ou l’organisation interne ne crée pas de surcoût réel. Un ouvrier sur un petit chantier à côté de chez lui n’est pas dans la même situation qu’un employé envoyé à Nantes pour une semaine. L’entreprise doit donc passer chaque cas au crible avant de prendre une décision de gestion sociale.
| Situation | Versement attendu |
|---|---|
| Chantier éloigné avec pause sur site | Oui, prime due |
| Atelier proche du domicile | Non, en principe |
| Déplacement professionnel avec repas hors domicile | Oui, selon la condition applicable |
| Retour possible à la maison | Non, pas de prime |
Les critères qui rendent la prime obligatoire
La prime devient obligatoire quand la situation de travail crée un surcoût de repas et qu’un texte collectif l’impose. Le salarié doit être en déplacement, sur chantier ou dans une configuration où le repas ne peut pas être pris normalement. L’entreprise vérifie alors la distance, l’horaire et la règle conventionnelle avant tout versement.
Les situations où elle peut ne pas être due
La prime peut ne pas être due si le salarié peut rentrer chez lui, si le repas est déjà pris en charge autrement ou si le poste ne génère pas de frais supplémentaires. Dans ce cas, l’employeur conserve une marge de gestion, mais il doit rester cohérent avec la convention collective et l’usage appliqué dans la région.
Montants 2026, exonération et traitement en paie
Le montant de la prime panier varie selon la situation, la région et parfois la convention collective. En 2026, les barèmes de référence restent un point de vigilance pour la paie, car un montant trop élevé peut dépasser le plafond d’exonération. Pour l’employeur, le bon réflexe consiste à vérifier le montant applicable avant le versement et à conserver un justificatif administratif.
| Situation 2026 | Montant indicatif |
|---|---|
| Repas sur chantier en région | 10,90 euro |
| Déplacement professionnel avec repas hors domicile | 15,60 euro |
| Cas spécifique en région francilienne | 12,30 euro |
| Repas pris sans accès à un local adapté | 9,80 euro |
Ces montants servent de repère financier, mais la règle sociale dépend du plafond URSSAF. Cinq points sont essentiels : l’indemnité doit correspondre à un frais réel ; le versement doit rester cohérent avec la situation ; la cotisation sociale s’applique au-delà du plafond ; la déduction doit être justifiée ; et l’application en paie doit rester traçable. Un justificatif électronique ou papier aide à sécuriser le dossier.
- Vérifier le montant exact prévu par la région ou l’accord collectif.
- Contrôler le plafond d’exonération avant tout versement.
- Conserver un justificatif de déplacement ou d’affectation.
- Identifier la ligne dédiée sur le bulletin de paie.
- Limiter le risque de cotisation sur la fraction non exonérée.
Sur un bulletin, la ligne peut apparaître sous l’intitulé « indemnité repas BTP » avec un montant de 12,30 euro pour 18 jours, soit 221,40 euro au total. Si le plafond autorisé est dépassé, la partie excédentaire rejoint l’assiette sociale. Cette lecture simple aide à savoir où se situe la déduction et à sécuriser le traitement administratif et financier.
Comment lire les plafonds d’exonération
Le plafond d’exonération indique le montant maximal qui échappe aux cotisations. Tant que l’indemnité reste sous ce seuil, l’entreprise bénéficie d’un traitement social plus favorable. Dès que le montant dépasse la limite, la fraction en trop devient soumise à cotisation, ce qui modifie le coût financier du versement.
Comment sécuriser le traitement social en paie
Pour sécuriser la paie, l’entreprise doit rapprocher le montant versé, le justificatif et la situation réelle du salarié. Un contrôle régulier évite les erreurs administratives et protège contre une requalification. Dans le BTP, la cohérence entre chantier, déplacement et ligne de bulletin reste le meilleur rempart contre les anomalies.
Cas pratiques, conventions locales et bonnes pratiques RH
La gestion de la prime repas devient plus simple quand la région, la convention et le collectif de travail sont clairement identifiés. Dans une entreprise de bâtiment multi-sites, un salarié de Lille, un autre de Bordeaux et une équipe en Île-de-France peuvent relever de règles différentes selon l’accord applicable. Le bon réflexe RH consiste à documenter chaque versement avec un justificatif précis et à vérifier l’activité réelle sur le terrain.
Cinq bonnes pratiques évitent la plupart des erreurs : centraliser les règles par région ; contrôler les conventions collectives avant la paie ; demander un justificatif de déplacement ; distinguer chantier, atelier et mission externe ; et archiver les données dans un outil électronique. Cette utilisation rigoureuse simplifie la gestion administrative et limite les écarts financiers sur le bulletin.
- Salarié en chantier éloigné : prime due si le repas ne peut pas être pris à domicile.
- Employé en atelier proche : prime souvent non due si le retour est possible.
- Ouvrier en déplacement professionnel : indemnité versée selon la convention.
- Équipe en horaires décalés : prime possible si le repas est pris sur site.
- Petit chantier local : non-attribution fréquente si aucun surcoût n’apparaît.
| Situation | Attribution |
|---|---|
| Chantier éloigné avec repas pris sur place | Oui, prime repas |
| Atelier avec pause retour domicile | Non, pas d’indemnité |
| Déplacement professionnel hors région | Oui, selon convention |
| Repas déjà pris en charge par l’entreprise | Non, pas de versement |
Dans une région donnée, la convention collective peut prévoir un montant différent, surtout pour les salariés du bâtiment et les équipes mobiles. L’entreprise doit alors passer en revue le contenu de l’accord local, l’adresse du chantier et la nature du repas. Quand le dossier est bien tenu, la prime reste un outil social clair et lisible pour l’employé comme pour le gestionnaire.
Les réflexes de contrôle avant le versement
Avant tout versement, l’employeur vérifie la région, la convention, le lieu de travail et le justificatif de présence. Ce contrôle rapide évite les erreurs de gestion et permet de confirmer que le salarié remplit bien la condition d’éligibilité. Un dossier simple mais complet protège l’entreprise.
Les erreurs fréquentes à éviter en entreprise
Les erreurs les plus courantes sont le versement automatique sans preuve, l’oubli du plafond, la confusion entre repas et frais de déplacement, et l’absence de mention claire sur la paie. Une prime mal paramétrée crée vite un écart social ou financier, surtout quand plusieurs régions sont gérées dans la même entreprise.
FAQ – Questions fréquentes sur la prime panier BTP en 2026
La prime panier est-elle obligatoire pour tous les salariés du BTP en 2026 ?
Non, la prime n’est pas automatique pour tous les salariés. Elle devient obligatoire seulement si la convention, le collectif ou la situation de repas impose un versement lié au travail sur chantier ou au déplacement.
Quel est le montant applicable selon la situation de travail ?
Le montant dépend de la région, du chantier et du type de repas. En pratique, l’entreprise applique le barème prévu, puis vérifie si l’indemnité reste sous le plafond d’exonération.
La prime est-elle exonérée de cotisations sociales ?
Oui, dans la limite du plafond URSSAF et si la condition professionnelle est respectée. Au-delà, la fraction excédentaire entre dans l’assiette de cotisation.
Faut-il un justificatif pour la verser ?
Oui, un justificatif aide à prouver le déplacement, le chantier ou l’impossibilité de prendre le repas dans des conditions normales. Il sécurise aussi la gestion administrative.
Comment la faire apparaître sur le bulletin de paie ?
La ligne doit être claire, avec un intitulé explicite comme « indemnité repas BTP ». Le bulletin doit montrer le montant, le nombre de jours et, si besoin, la part soumise à cotisation.
Les règles changent-elles selon la région ou la convention collective ?
Oui, la région et la convention collective peuvent modifier le montant, les conditions et la prise en charge. C’est pourquoi la vérification locale reste indispensable pour l’entreprise.

Vous aimerez aussi
 BTP

 BTP
 BTP
 BTP